[9월 10일(목)] 개장 전 브리핑 — 미 3대 지수 3일 연속 하락, ADR 괴리율 +43.4%, 오늘 네 마녀의 날 + 섹터지수 정기변경
① 30초 요약
- 미 3대 지수가 3거래일 연속 내렸습니다. 다우 −0.77% · S&P 500 −0.48% · 나스닥 −0.64%. 그런데 필라델피아 반도체지수(SOX)는 +0.37%로 이틀 연속 홀로 올랐습니다.
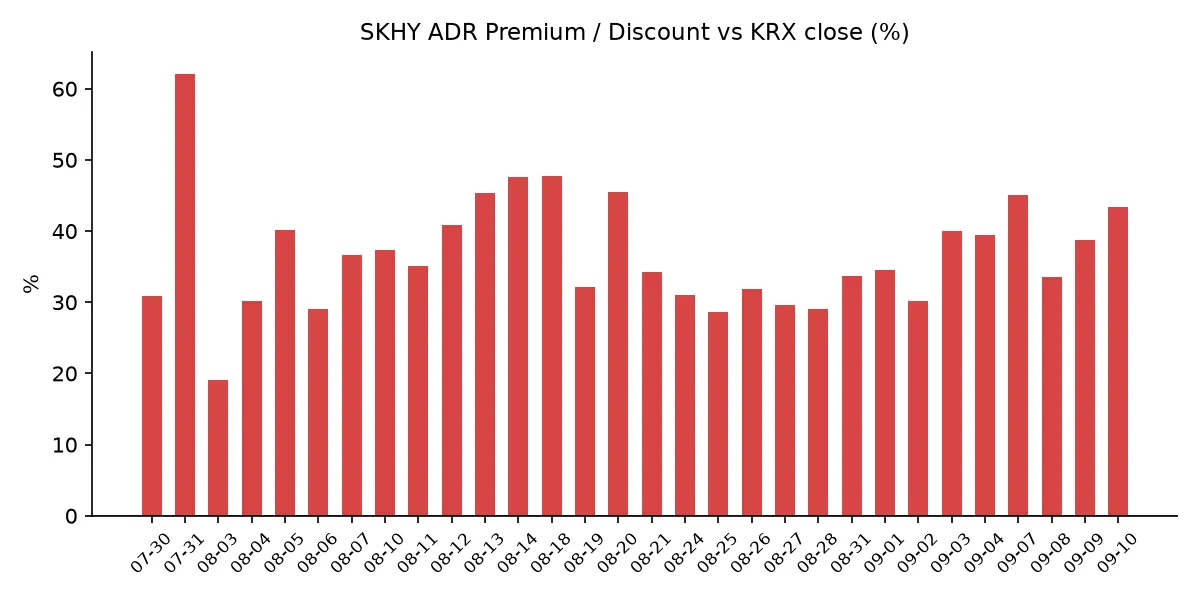
- SK하이닉스 ADR(SKHY)이 $198.63으로 +7.05% 급등했습니다. 본주 환산가 기준 괴리율은 +43.35%로, 전일(+38.7%)보다 4.6%포인트 벌어졌습니다.
- 브렌트유가 $101.21로 100달러를 다시 넘었습니다(5월 이후 종가 최고). 한국 기준유종인 두바이유는 $122.01로 브렌트보다 $20.80 비쌉니다.
- 미 10년물 국채금리가 4.846%로 장중 4.85%를 넘어 2023년 11월 이후 최고를 기록했습니다. 30년물은 5.295%입니다.
- 어제 코스피는 7,051.64(+1.40%) 로 33거래일 만에 7,000선을 회복했습니다. 코스닥은 830.37(+2.28%)이었습니다.
- 오늘 한국 증시는 선물·옵션 동시만기(네 마녀의 날)와 한국거래소 섹터지수 정기변경이 겹치는 날입니다.
② 밤사이 미국 시장
| 지수 | 종가 | 등락률 |
|---|---|---|
| S&P 500 | 7,636.36 | −0.48% |
| 나스닥 | 26,253.34 | −0.64% |
| 다우존스 | 52,380.66 | −0.77% |
| 필라델피아 반도체(SOX) | 11,931.30 | +0.37% |
3대 지수는 3거래일 연속 하락했고 러셀2000도 −1.28%로 밀렸습니다. 지수를 누른 것은 두 가지였습니다. 하나는 국제유가입니다. 브렌트 11월물이 3.36% 올라 배럴당 $101.21로 마감하며 5월 이후 종가 기준 최고를 기록했고, WTI 10월물도 $96.05를 찍었습니다. 다른 하나는 금리입니다. 미 10년물 국채금리가 장중 4.85%를 넘어 2023년 11월 이후 최고 수준까지 올랐고, 2년물은 4.436%, 30년물은 5.295%였습니다. 10년–2년 스프레드는 +41.0bp입니다.
지수가 내린 날에 반도체만 오른 것은 이틀째입니다. 특히 엔비디아가 −0.9%였는데도 SOX가 올랐다는 점이 어제와 다릅니다. AI 대장주가 아니라 메모리·인프라 쪽이 지수를 지탱했다는 뜻입니다. 배경에는 개별 기업 뉴스가 있었습니다. 퀄컴은 아마존(AWS)과 여러 세대에 걸친 맞춤형 AI 반도체 공동 개발 파트너십을 체결하며 3.17% 올랐고(아마존에 최대 2,500만 주 신주인수권 발행), 코닝도 대형 데이터센터 계약을 발표했습니다. 대만 디지타임스는 인텔이 10월부터 PC용 CPU 가격을 최대 10% 인상할 계획이라고 보도했습니다.
유가를 밀어올린 것은 중동입니다. 미군이 이란의 미 함정 공격에 대응해 8일 이란 유조선 5척을 파괴했고, 예멘 후티 반군은 사우디 남부 아브하·나즈란·지잔의 정유시설을 공격했습니다. 세계 원유의 약 5분의 1이 지나는 호르무즈 해협에 이어 홍해까지 통항 리스크가 붙은 상태입니다. 골드만삭스는 선박 운송 차질이 지속될 경우 유가가 배럴당 $120까지 오를 수 있다고 경고했습니다.
한편 금 현물은 온스당 $4,361.99로 1% 가까이 내렸고, 달러인덱스는 98.81로 보합권이었습니다. VIX는 15.72(+2.75%)입니다. 금이 내리는 동안 명목금리가 올랐고 달러는 움직이지 않았다는 조합은, 위험 회피가 확산된 것이 아니라 금리 상승이 금을 눌렀다는 쪽에 가깝습니다.
③ 괴리율 트래커 — SK하이닉스 ADR
| 항목 | 수치 |
|---|---|
| SKHY 종가 | $198.63 (+7.05%) |
| SKHY 시간외 | $196.73 (−0.96%) |
| 적용 환율 (07:08 KST) | 1,339.49원 |
| 본주 환산가 (×10×환율) | 2,660,629원 |
| 본주 직전 종가 (09/09) | 1,856,000원 |
| 괴리율 | +43.35% |
전일 +38.7%에서 4.6%포인트 확대됐습니다. 40거래일 트래커에서 7번째로 높은 값이며, 최고치는 7월 31일의 +62.0%입니다.
괴리율이 플러스, 즉 프리미엄 상태라는 것은 미국에 상장된 예탁증서(ADR)가 서울에서 거래되는 본주보다 비싸게 매겨졌다는 뜻입니다. ADR은 본주 1주당 0.1주 비율로 발행돼 있어 이론상 두 가격은 환율을 매개로 붙어 있어야 합니다. 벌어지면 구조적으로 싼 쪽(본주)을 사고 비싼 쪽(ADR)을 파는 차익거래 유인이 생깁니다. 다만 한국은 ADR–본주 간 실물 전환에 절차·시간이 걸려 괴리가 즉시 좁혀지지 않고 오래 유지되는 경우가 많습니다.
이번 수치에서 함께 볼 점이 세 가지 있습니다. 첫째, 시간외에서 −0.96% 되밀렸습니다. 정규장 고점이 그대로 유지되지 않았습니다. 둘째, 한국 시장 전체를 담는 EWY(iShares MSCI South Korea ETF)는 $190.78로 +0.46%에 그쳤습니다(시간외 $191.05, +0.14%). 즉 어젯밤 미국의 매수는 한국 시장 전반이 아니라 하이닉스 단일 종목에 몰렸습니다. 셋째, 본주는 어제 이미 +3.51% 오른 상태였습니다.
④ 변동성 트래커
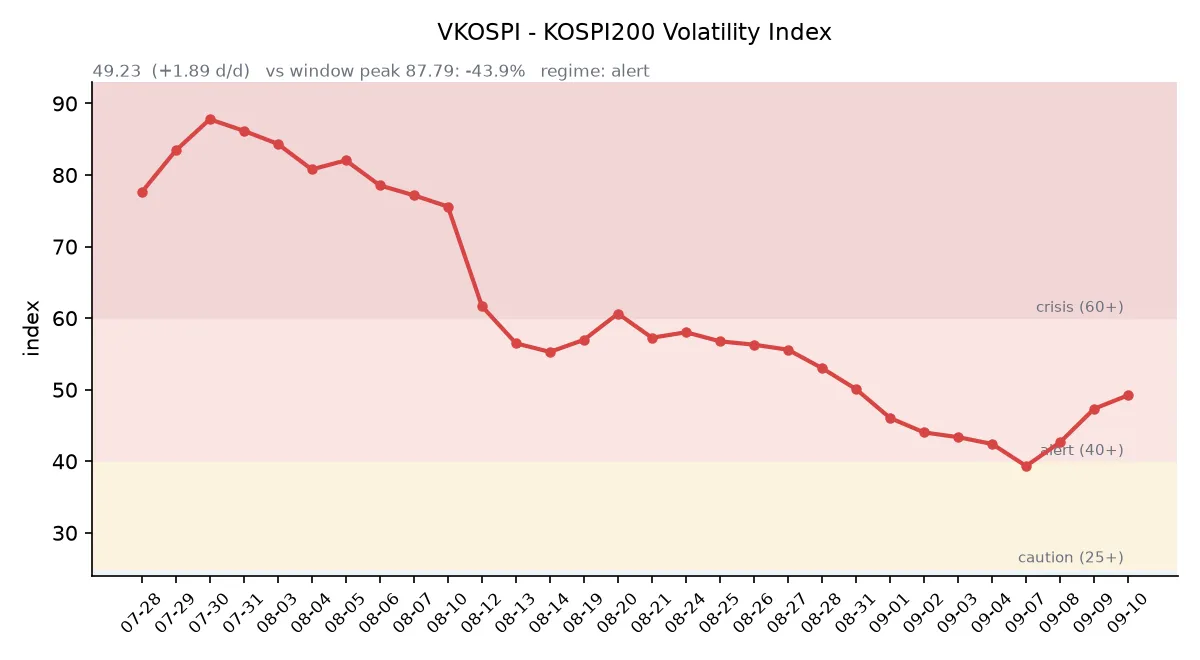
판정 한 줄: ‘경보’ 유지, 방향은 악화 — VKOSPI가 3세션 연속 올랐고, 어제는 지수가 +1.40% 상승한 날에도 함께 올랐습니다.
기대 변동성 — VKOSPI 49.23(전일비 +1.89, +3.99%). 구간 기준으로 25 미만 평시 / 25~40 주의 / 40~60 경보 / 60 이상 위기 중 ‘경보’입니다. 42.67 → 47.34 → 49.23으로 3세션 연속 상승(누적 +15.4%)했습니다. 6월 고점 96.94 대비로는 −49.2%까지 내려왔지만, 평시 상단인 25의 2.0배 수준입니다. 주목할 점은 방향입니다. 그저께는 지수가 −0.58% 내리는 동안 VKOSPI가 +10.94% 올랐고, 어제는 지수가 +1.40% 오르는 동안 +3.99% 올랐습니다. 지수 방향과 무관하게 진폭 기대가 커지고 있습니다.
실현 변동성 — 최근 5거래일 일중 변동폭(고가−저가)/종가 평균은 2.485% 입니다. 일별로는 09/03 3.70% · 09/04 1.70% · 09/07 1.82% · 09/08 3.16% · 09/09 2.05%였습니다. 확보된 6거래일(09/02~09/09) 중 종가 기준 ±3% 이상 등락일은 2일(09/02 −3.99%, 09/07 +4.61%)입니다.
증폭 경로 — 단일종목 레버리지 ETF의 당일 거래 비중·회전율은 집계 시점 기준 미확인입니다.
청산 압력 — 신용거래융자 잔고는 33.3조원(8월 31일 기준, 9거래일 연속 증가)이 최신 확보치입니다. 이후 9거래일 동안 코스피가 6,562에서 7,051로 7.5% 더 올랐으나, 9월 갱신치는 집계 시점 기준 미확인입니다.
하방 포지션 — 공매도 순잔고는 T+2~3 공시 지연이 구조적이어서 개장 전에는 확정치를 알 수 없습니다.
미확인 항목: 코스피200 야간선물(14거래일째), 레버리지 ETF 거래 비중·회전율, 프로그램 매매 차익·비차익 및 선물 베이시스, 10년물 실질금리(TIPS) 09/09치.
⑤ 어제 한국장 리뷰
| 지수 | 종가 | 등락률 |
|---|---|---|
| 코스피 | 7,051.64 | +1.40% |
| 코스닥 | 830.37 | +2.28% |
코스피는 97.12포인트 올라 33거래일 만에 7,000선을 회복했습니다. 종가 기준으로 7,000을 넘은 것은 7월 23일 이후 처음입니다.
수급은 기관 단독이었습니다. 유가증권시장에서 기관이 +9,417억원을 순매수하며 5거래일 연속 매수 우위를 이어갔고, 외국인은 −4,350억원으로 순매도 전환, 개인은 −2조2,875억원이었습니다. 여기에 기타법인이 +1조7,758억원이라는 이례적 규모로 들어왔습니다. (집계처에 따라 기관 +9,005~9,056억, 외국인 −1,702~1,803억으로도 보도돼 잠정치 편차가 있습니다.)
시총 상위에서는 SK하이닉스가 1,856,000원(+3.51%) 으로 지수 상승을 이끌었고, 삼성전자는 269,500원 보합이었습니다. 장중 271,250원까지 올랐다가 상승분을 반납했습니다. 업종별로는 화학 +3.56%, 기계·장비 +2.73%, 전기·전자 +2.01%, 제조 +1.96%, 금속 +1.63%가 강세였고, 오락·문화 −2.66%, IT서비스 −1.36%가 약세였습니다. 개별 종목으로는 LG에너지솔루션 +6.46%, HD현대중공업 +4.27%, 삼성전기 +2.48%가 올랐고, 신한지주 −2.30%, 삼성물산 −1.57%, 삼성생명 −1.46%가 내렸습니다. 코스닥에서는 에코프로비엠 +9.64%, 심텍 +8.87%가 두드러졌습니다.
2차전지 강세의 배경으로는 중국의 배터리 소비세 시행이 거론됩니다. 중국 정부는 9월 1일부터 리튬이온 축전지 등에 2% 소비세를 부과하기 시작했고(2027년 9월부터 4%로 인상 예정), 그동안 중국산 배터리 가격 우위를 뒷받침하던 9~13%의 정부 환급도 축소 국면입니다.
원/달러 환율은 서울 외환시장에서 1,336.1원(−9.5원) 으로 마감했습니다. 어제 지수 상승의 한 축이었던 원화 강세는 새벽까지 되밀리지 않아, 오전 7시 8분 기준 1,339.49원에서 거래됐습니다. 미 10년물이 4.85%까지 올랐는데도 원화가 약해지지 않은 점은 기록해 둘 만합니다.
아시아 증시는 닛케이 225 −0.2%, 대만 가권 +0.16%였습니다. 상하이종합·항셍의 9일 종가는 집계 시점 기준 미확인입니다. 코스피 +1.40%는 역내 평균을 크게 웃돌았습니다.
⑥ 오늘의 캘린더 & 관전 포인트
- 오늘(09/10) 한국 — 선물·옵션 동시만기(네 마녀의 날). 각 결제월 두 번째 목요일 규정에 따른 것입니다.
- 오늘(09/10) 한국, 종가 부근 — 한국거래소 섹터지수 정기변경. 총 1조8,000억원 규모의 비중 조절과 별도로 신규 편입·편출 4,000억원이 발생합니다. 미래에셋증권은 SK하이닉스 약 1조2,440억원·삼성전자 약 2,068억원(합계 1조4,508억원)의 매도 수요와 한미반도체 약 3,064억원·주성엔지니어링 약 1,795억원의 매수 수요를 추산했습니다. 9월 4일 기준 섹터지수 내 비중이 SK하이닉스 36.75%, 삼성전자 22.78% 로 개별 종목 20% 상한에 걸린 결과입니다. 해당 매매는 10일 종가 부근에 집중되고, 변경된 지수는 11일부터 적용됩니다.
- 오늘(09/10) 21:30 — 미국 8월 생산자물가지수(PPI). 장기 국채 재매입 규모 발표도 예정돼 있습니다.
- 오늘 미 장마감 후(09/11 새벽 KST) — 오라클(FQ1’27)·어도비 실적. 오라클 컨센서스는 매출 약 191.3억 달러(전년비 +28%), 주당순이익 약 1.74달러, 클라우드 매출 증가율 58~65%입니다.
- 09/11 21:30 — 미국 8월 소비자물가지수(CPI). FOMC 직전 지표입니다.
- 09/09~15 — 엘리스그룹 기관 수요예측(222.2만 주, 밴드 70,400~90,500원, 공모 1,564~2,011억원, 미래에셋·삼성 주관). 청약 09/18~21, 납입 09/23. 같은 기간 글로벌테크놀로지(09/07~13)·빅웨이브로보틱스(09/07~11)·덕산넵코어스(09/08~14)·브릴스(09/09~15) 수요예측이 진행됩니다.
- 09/15~16 — FOMC. 결과는 09/17 03:00 KST에 점도표와 함께 공개됩니다. CME 페드워치 기준 25bp 인상 확률 60.1%, 동결 39.9%이며 현 목표범위는 3.50~3.75%입니다.
- 09/18 — 미국 쿼드러플 위칭 / 한미 원전 8기 최종 서명 거론일.
- 10월 — 한국은행 금융통화위원회 / 인텔 PC용 CPU 가격 인상 예정 시점.
- 11/19 · 11/21 — SK하이닉스 자사주 취득 종료 / 삼성전자 자사주 매입 종료.
시장이 주시하는 레벨 — 원/달러 1,350원, 미 10년물 4.90%, 브렌트 $105 및 두바이–브렌트 역전폭 $25, VKOSPI 55, 그리고 SK하이닉스와 한미반도체·주성엔지니어링의 오전 흐름이 거론됩니다.
⑦ 정책 워치
- 중국 배터리 소비세 — 9월 1일부터 리튬이온 축전지 등에 2% 소비세 부과가 시작됐습니다. 약 11년간 이어진 면세가 종료된 것으로, 세율은 2027년 9월 1일부터 4%로 오릅니다.
- 한국 공매도 제도(직전 확보치 기준) — 코스피200·코스닥150 부분 재개가 유지되고 있으며, 2026년부터 기관·법인의 전산 시스템 이용이 의무화(NSDS 실시간 연동)됐습니다. 상환 기한은 90일 단위 최대 12개월, 담보비율은 105%로 통일돼 있습니다. 2026년 9월 기준 갱신 사항은 집계 시점 기준 미확인입니다.
- 단일종목 레버리지 ETF·ETN — 매매수량단위가 1주에서 20주로 상향되며, 9월 중 조기 시행됩니다.
⑧ 오늘의 질문
밤사이 미국이 하이닉스에 매긴 +7.05%와, 오늘 종가에 예정된 1조2,440억원 규모의 지수 리밸런싱 매도 물량 중 어느 쪽이 오늘의 종가를 결정할 것인가.
본 글은 공개된 시장 데이터를 정리한 정보성 콘텐츠이며, 특정 종목·상품의 매매 권유가 아닙니다. 모든 투자 판단과 책임은 투자자 본인에게 있습니다. 수치는 작성 시점 기준이며 이후 변동될 수 있습니다.